Errori nella Valutazione d'Azienda: Evitare gli Sbagli Che Fanno Fallire le Operazioni nel 2026
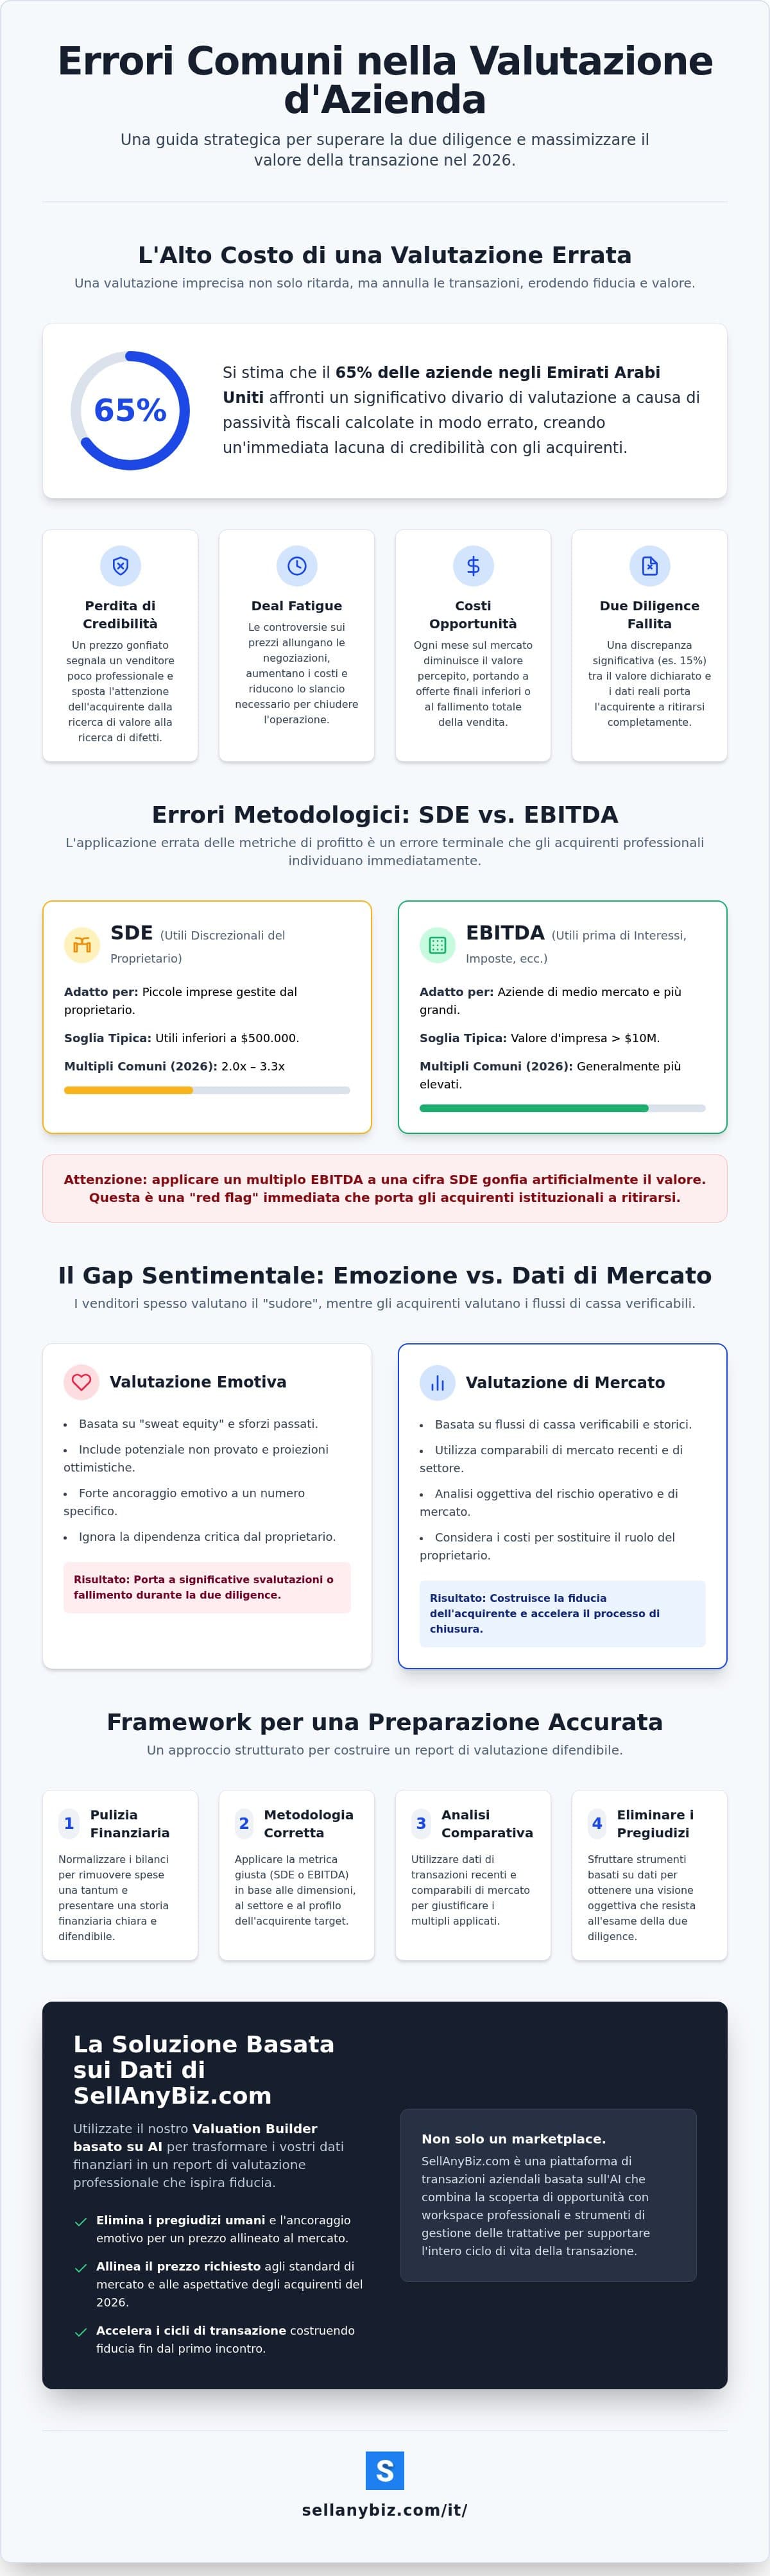
Si stima che il 65% delle aziende negli Emirati Arabi Uniti affronti attualmente un significativo divario di valutazione a causa di passività fiscali calcolate in modo errato. Negli Stati Uniti e nel Regno Unito, la deal fatigue si manifesta spesso quando gli acquirenti scoprono incongruenze negli utili dipendenti dal proprietario. Questi errori nella valutazione d'azienda non si limitano a ritardare le transazioni. Le annullano. Avete sperimentato la frustrazione di una LOI bloccata. L'attrito di una due diligence fallita. La sensazione di lasciare denaro sul tavolo. È un ambiente ad alto rischio dove il sentimento spesso offusca i dati.
Avete bisogno di una soluzione razionale e strutturata. Identificheremo gli errori critici che innescano la deal fatigue e forniremo il framework per correggerli. Questa guida promette un percorso chiaro verso un report di valutazione professionale e difendibile. Uno che costruisca la fiducia dell'acquirente. Tratteremo l'impatto dei cambiamenti normativi del 2026, la necessità di una pulizia finanziaria e come il Valuation Builder di SellAnyBiz.com elimini i pregiudizi dai vostri input. Aspettatevi cicli di transazione più rapidi. Aspettatevi una narrazione che superi l'esame di team di acquisizione professionali. Andiamo avanti.
Punti Chiave
- Comprendere come una valutazione imprecisa inneschi scetticismo immediato da parte degli acquirenti istituzionali e porti a una deal fatigue terminale.
- Identificare e correggere comuni errori nella valutazione d'azienda, come l'applicazione errata di multipli di settore o la confusione tra SDE ed EBITDA.
- Scoprire perché la dipendenza dal proprietario e il "sweat equity" emotivo portano frequentemente a significative svalutazioni durante la fase di due diligence.
- Implementare un framework strategico per la Contabilità e la Pulizia Finanziaria per normalizzare i bilanci e presentare una storia finanziaria difendibile.
- Utilizzare il Valuation Builder di SellAnyBiz.com per eliminare i pregiudizi umani e allineare il prezzo richiesto agli standard di mercato del 2026.
Indice dei Contenuti
- L'Alto Costo degli Errori nella Valutazione d'Azienda nel 2026
- Errori Metodologici: Perché la Maggior Parte delle Valutazioni Fallisce la Due Diligence
- Il Gap Sentimentale: Valutazioni Emotive vs. Guidate dal Mercato
- Un Framework Strategico per una Preparazione Accurata della Valutazione
- Sfruttare SellAnyBiz.com per l'Accuratezza della Valutazione Basata sui Dati
L'Alto Costo degli Errori nella Valutazione d'Azienda nel 2026
I team di acquisizione professionali operano sui dati. Non acquistano potenziale senza prove. Quando un venditore presenta una cifra gonfiata, la transazione di solito si blocca prima di iniziare. Questi errori nella valutazione d'azienda creano un'immediata lacuna di credibilità. Gli acquirenti presumono che se il prezzo è viziato, anche le operazioni sottostanti potrebbero esserlo. La fiducia è la valuta principale nelle M&A. Una volta persa, è raramente recuperabile.
Le metodologie standard di valutazione d'azienda si basano su flussi di cassa verificabili e comparabili di mercato. Un prezzo richiesto è semplicemente un punto di partenza. Il valore d'impresa è la realtà. Tiene conto di debito, cassa e rischio. Nel 2026, con l'inflazione nel Regno Unito proiettata al 2,5% e l'aliquota fiscale societaria del 9% negli Emirati Arabi Uniti che influisce sul reddito netto, gli acquirenti sono più disciplinati che mai. Cercano precisione. Si aspettano una narrazione basata sui dati.
Credibilità e la Prospettiva dell'Acquirente
I calcoli amatoriali sono evidenti. Acquirenti istituzionali, società di private equity e team M&A aziendali individuano le incongruenze in pochi secondi. Se gli Utili Discrezionali del Proprietario (SDE) non si allineano con i benchmark di settore, l'interesse evapora. Un prezzo irrealistico segnala un venditore difficile. Suggerisce che il proprietario è emotivamente ancorato a un numero piuttosto che alla realtà del mercato. La mentalità dell'acquirente si sposta dalla ricerca di valore alla ricerca di difetti. Questo scetticismo porta spesso a una due diligence più aggressiva e a offerte finali inferiori.
Conseguenze Finanziarie di una Valutazione Errata
Le controversie sui prezzi causano deal fatigue. Le negoziazioni si trascinano. Le spese legali aumentano. I costi di consulenza aumentano. Ogni mese che un'azienda rimane sul mercato, il suo valore percepito diminuisce. Questo porta al problema delle inserzioni "stale". Su piattaforme come le inserzioni di SellAnyBiz.com, gli acquirenti sofisticati monitorano da quanto tempo un profilo è attivo. Un'azienda che non è stata venduta in sei mesi suggerisce problemi nascosti. Il costo opportunità è elevato. Si perde tempo. Si perde potere negoziale. Ancora più importante, si perde lo slancio dell'operazione necessario per chiudere.
Evitabili errori nella valutazione d'azienda spesso portano a una due diligence fallita. Quando un audit dell'acquirente rivela una discrepanza del 15% tra il valore dichiarato e i libri contabili effettivi, l'acquirente si ritira. Non si limita a rinegoziare. Esce dalla data room. Il costo di un'operazione fallita non è solo il prezzo di vendita perso. Sono le migliaia spese per la pulizia contabile e il supporto legale per una transazione che non si è mai concretizzata.
Errori Metodologici: Perché la Maggior Parte delle Valutazioni Fallisce la Due Diligence
La precisione metodologica è la differenza tra un'operazione chiusa e una negoziazione fallita. Molti venditori si affidano a calcoli "fatti al volo". Questo porta a errori nella valutazione d'azienda terminali che gli acquirenti professionali identificano in pochi minuti dall'apertura della data room. Stabilire un framework per una valutazione accurata richiede più di un semplice moltiplicatore. Richiede un'analisi rigorosa della qualità del flusso di cassa e del rischio operativo.
Un errore primario è l'applicazione errata dell'SDE rispetto all'EBITDA. Gli Utili Discrezionali del Proprietario (SDE) sono appropriati per le piccole imprese gestite dal proprietario, tipicamente quelle con meno di $500.000 di utili. Nel 2026, i multipli di vendita medi negli Stati Uniti per queste entità variano da 2,0x a 3,3x SDE. Al contrario, le aziende di medio mercato con un valore d'impresa superiore a $10M utilizzano l'EBITDA. Applicare un multiplo EBITDA a una cifra SDE gonfia artificialmente il valore. Gli acquirenti si ritirano quando vedono questa mancanza di alfabetizzazione finanziaria.
I requisiti di capitale circolante e lo sconto per la "Persona Chiave" sono anch'essi frequentemente ignorati. Un acquirente si aspetta che l'azienda includa abbastanza liquidità, inventario e crediti per operare dal primo giorno. Se non avete tenuto conto di questo, state essenzialmente chiedendo all'acquirente di pagare due volte. Allo stesso modo, se l'azienda si basa interamente sulle vostre relazioni personali o abilità tecniche, un acquirente applicherà uno sconto significativo. Non stanno comprando un lavoro. Stanno comprando un asset autosufficiente.
La Trappola degli Add-Back
La normalizzazione è un passo critico nella preparazione alla vendita. I venditori spesso cercano di "aggiungere" ogni benefit personale per aumentare il risultato finale. Mentre le spese aziendali legittime come le spese legali una tantum o l'assicurazione sanitaria del proprietario sono accettabili, i viaggi personali e le spese in contanti non documentate sono segnali di allarme. Questi errori nella valutazione d'azienda innescano scetticismo immediato. I consulenti M&A rifiutano add-back aggressivi che mancano di una chiara traccia di audit. Se non potete provarlo, non conta per il valore. Le Inserzioni Aziendali Confidenziali affidabili danno priorità a dati finanziari puliti e verificati per mantenere la fiducia dell'acquirente.
Gestione Errata dei Multipli
Le regole empiriche sono pericolose in un mercato del 2026. I multipli non sono statici. Variano enormemente per geografia e settore. Un'attività di vendita al dettaglio a Londra affronta pressioni inflazionistiche diverse rispetto a un'azienda tecnologica a Dubai. Mentre i multipli di private equity del medio mercato hanno registrato una media di 7,2x a 7,5x EBITDA nel 2025, specifici benchmark di settore del 2026 come HVAC (da 3,0x a 5,0x SDE) o SaaS (da 2,4x a 4,0x SDE) mostrano la necessità di una precisione di nicchia. Anche i tassi di crescita giocano un ruolo. Un'azienda che cresce del 15% all'anno comanda un multiplo più alto rispetto a una stagnante, indipendentemente dal profitto attuale. Non indovinate. Utilizzate i dati di mercato locali per giustificare la vostra posizione.
Il Gap Sentimentale: Valutazioni Emotive vs. Guidate dal Mercato
I proprietari vedono un'eredità. Gli acquirenti vedono un flusso di cassa. Questa disconnessione è il gap sentimentale. È la barriera psicologica che blocca più negoziazioni di qualsiasi altro fattore. I venditori spesso vedono la loro attività attraverso la lente del sacrificio. Ricordano le notti insonni e i rischi personali. Tuttavia, il sentimento non è una voce di bilancio. Gli acquirenti sono indifferenti alla vostra storia. Si concentrano esclusivamente sul futuro ritorno sull'investimento.
La fallacia del "sweat equity" è una trappola comune. Anni di sforzi non aumentano intrinsecamente il valore d'impresa. Se un grande sforzo si traduce in margini bassi, la valutazione rimane soppressa. Similmente, affidarsi al costo di sostituzione è un errore strategico. Costruire una struttura simile potrebbe costare 2 milioni di dollari, ma se quella struttura non genera profitto, il suo valore di mercato è trascurabile. Nel 2026, gli acquirenti danno priorità alla prevedibilità rispetto agli asset fisici. Vogliono conoscere il costo del flusso di cassa, non il costo delle attrezzature.
Ignorare la saturazione del mercato è un altro dei critici errori nella valutazione d'azienda. Potreste avere il miglior ristorante del quartiere, ma se il mercato locale è sovra-offerto, il vostro multiplo ne risentirà. I dati del 2026 mostrano che i ristoranti a unità singola spesso scambiano tra 1,5x e 2,5x SDE. Se state aspettando un 4x basato sull'attaccamento emotivo, probabilmente affronterete un'inserzione "stale". La realtà del mercato vince sempre.
Il Problema del 'Potenziale'
Gli acquirenti pagano per ciò che avete costruito. Non pagano per ciò che devono costruire. I venditori spesso prezzano la loro attività in base a dove *potrebbe* essere tra tre anni. Questo è un errore fondamentale. Se la crescita richiede nuovo capitale e nuova gestione, quel valore appartiene all'acquirente. Potete colmare questo divario utilizzando earn-out o milestone di performance. Questa struttura vi consente di catturare una parte della crescita futura riducendo il rischio immediato dell'acquirente. Un Memorandum Informativo professionale generato tramite SellAnyBiz.com può aiutare a documentare queste proiezioni senza esagerare sul prezzo richiesto attuale.
Realismo di Mercato e Comparabili
I dati di transazione verificati sono l'unica difesa contro offerte al ribasso. Prove aneddotiche di "un amico che ha venduto per 5x" sono inutili in una deal room professionale. Avete bisogno di dati concreti da vendite recenti nel vostro settore specifico. I settori del commercio al dettaglio, della sanità e dell'ospitalità hanno benchmark distinti per il 2026 che variano per regione. Le aziende italiane ora affrontano i Principi Italiani di Valutazione (PIV) aggiornati che richiedono maggiore trasparenza. Utilizzate l'AI Smart Search di SellAnyBiz.com per trovare inserzioni comparabili nel Regno Unito, negli Stati Uniti o negli Emirati Arabi Uniti. Questo strumento fornisce le prove guidate dal mercato necessarie per giustificare la vostra posizione e far avanzare la transazione. Lasciate che i dati parlino per voi.
Un Framework Strategico per una Preparazione Accurata della Valutazione
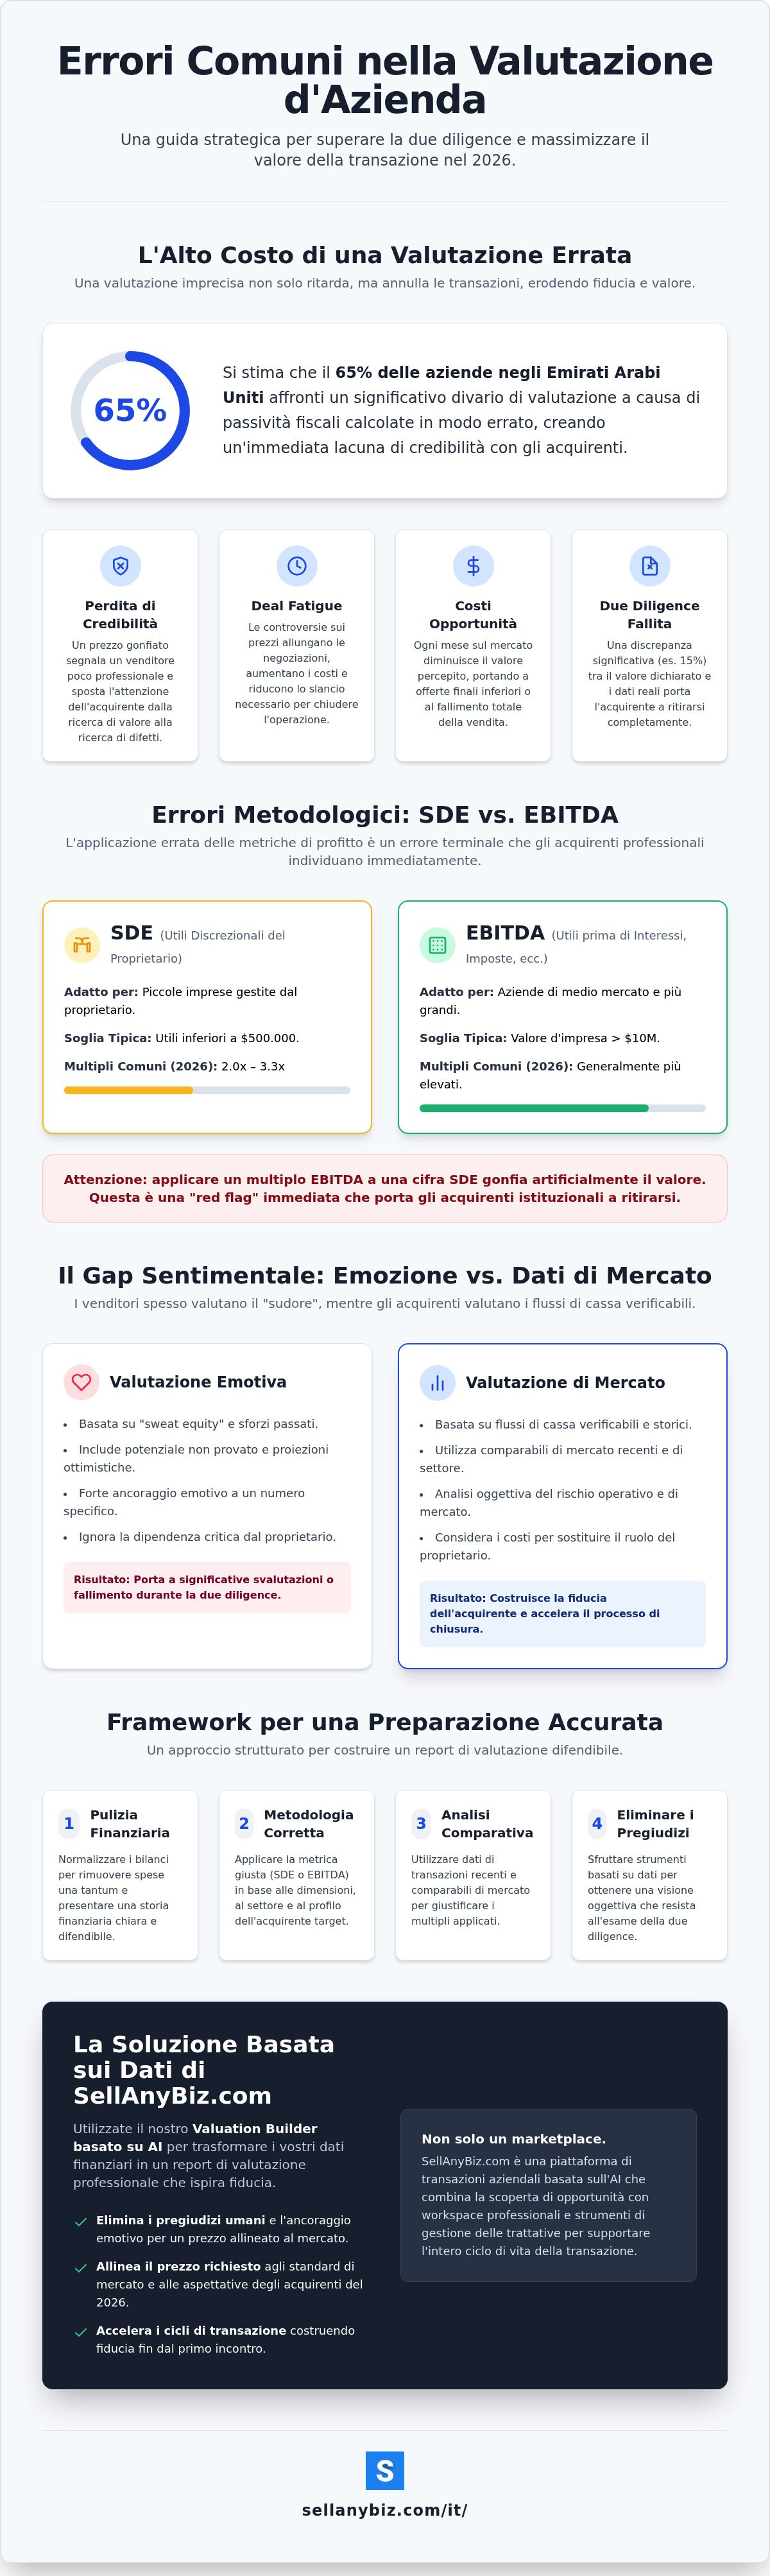
La preparazione è l'unico antidoto alla deal fatigue. La maggior parte degli errori nella valutazione d'azienda emerge durante la transizione da una Lettera di Intenti (LOI) alla due diligence. Questo è il momento in cui il team di audit di un acquirente esamina ogni voce. Se i vostri dati finanziari non sono strutturati per l'esame, lo slancio della transazione muore. Un framework strategico assicura che la vostra valutazione non sia solo un numero. È una narrazione difendibile supportata da dati puliti e verificabili.
Dovete guardare oltre il conto economico. Una fase di preparazione completa include l'identificazione e la documentazione degli asset intangibili. Proprietà intellettuale, brand equity e contratti a lungo termine spesso rappresentano un valore d'impresa significativo che non è catturato nella contabilità standard. Eseguire una 'finta' due diligence vi permette di far emergere questi driver di valore. Vi aiuta anche a identificare le "perdite" di valutazione prima che un acquirente le trovi. Questo approccio proattivo mantiene il vostro potere negoziale durante tutta la trattativa.
Fase 1: Igiene Finanziaria
L'igiene finanziaria inizia con la separazione completa. Dovete disaccoppiare interamente i conti personali e aziendali. Gli acquirenti professionali cercano bilanci puliti e riconciliati che riflettano la realtà operativa. Le incongruenze nel vostro libro mastro suggeriscono un rischio operativo. Se operate nel Regno Unito, l'esperienza locale è vitale per garantire che i vostri registri soddisfino gli standard del 2026. Servizi dettagliati di Contabilità Pre-Vendita a Bristol possono aiutare ad allineare i vostri conti con le aspettative dell'acquirente. La precisione qui costruisce la fiducia immediata necessaria per andare avanti.
Fase 2: Normalizzazione e Rettifiche
Normalizzare i vostri bilanci per gli ultimi tre esercizi fiscali è essenziale. Questo processo rimuove il "rumore" dai vostri dati finanziari. Dovete rettificare le spese una tantum, come una riparazione importante di attrezzature, o i guadagni inattesi, come un credito d'imposta unico. Una rettifica critica è lo stipendio del proprietario. Se vi state sottopagando per aumentare il profitto, un acquirente normalizzerà quella spesa ai tassi di mercato. La nostra guida al Report di Valutazione d'Azienda fornisce un approccio strutturato a queste rettifiche. Questo assicura che il vostro EBITDA rifletta il costo reale e sostenibile delle operazioni sotto la nuova gestione.
Fase 3: Documentare la Narrativa
Il passo finale è tradurre i vostri dati in un Memorandum Informativo convincente. Utilizzate l'AI Builder di SellAnyBiz.com per costruire un documento professionale che parli il linguaggio delle M&A. Ogni affermazione finanziaria deve avere prove di supporto pronte in una Secure Data Room. Questa prontezza segnala ai team di acquisizione che siete un venditore sofisticato. Riduce l'attrito e accelera la tempistica dall'interesse iniziale al completamento. Una volta che i vostri dati sono strutturati, potete con fiducia mettere in vendita la vostra attività sulla nostra piattaforma di transazione basata sull'AI.
Sfruttare SellAnyBiz.com per l'Accuratezza della Valutazione Basata sui Dati
La soggettività è la radice della maggior parte degli errori nella valutazione d'azienda. L'attaccamento emotivo e l'inserimento incoerente dei dati portano a controversie che fanno fallire le operazioni. SellAnyBiz.com fornisce la soluzione razionale e strutturata. La nostra piattaforma di transazione aziendale basata sull'AI elimina i pregiudizi umani dalla fase di calcolo iniziale. Impone un focus sugli input verificati. Questo assicura che il vostro punto di partenza sia basato sulla realtà del mercato piuttosto che su congetture ottimistiche.
Utilizziamo l'AI Smart Search per confrontare la vostra attività con i dati globali del mercato medio. Questo non è un consiglio generico. È intelligenza di mercato in tempo reale dal Regno Unito, dagli Stati Uniti, dagli Emirati Arabi Uniti e dall'Italia. Vedete dove si posiziona il vostro EBITDA o SDE rispetto alle transazioni recentemente concluse. Comprendete i multipli attualmente pagati nel vostro settore specifico. Andate avanti con fiducia. La piattaforma trasforma i dati finanziari grezzi in una posizione credibile e difendibile.
Il Potere del Valuation Builder
Il Valuation Builder di SellAnyBiz.com organizza ipotesi complesse in output di report professionali. Si occupa del lavoro pesante di normalizzazione. Non indovinate. Calcolate. La piattaforma integra il Workspace per Broker e Consulenti M&A di SellAnyBiz.com. Questo permette a consulenti e venditori di collaborare in un ambiente sicuro. Assicura che ogni add-back sia documentato. Assicura che ogni affermazione sia difendibile. Questo livello di trasparenza è esattamente ciò che gli acquirenti istituzionali si aspettano nel 2026.
Per una comprensione più approfondita di questi meccanismi, consultate la nostra guida su Come Valutare un'Azienda nel 2026. L'AI Builder di SellAnyBiz.com utilizza quindi questi output per generare documenti pronti per la transazione. Il vostro Memorandum Informativo diventa una narrazione basata sui dati. È costruito per superare l'esame di un rigoroso processo di due diligence. Ogni affermazione finanziaria è supportata dalla metodologia strutturata della piattaforma.
Colmare il Gap tra Preparazione e Completamento
La valutazione è solo l'inizio. La maggior parte delle piattaforme vi lascia con un numero e nessun percorso di esecuzione. SellAnyBiz.com gestisce l'intero ciclo di vita della transazione. Voi passate dalla valutazione alla Gestione delle Operazioni di SellAnyBiz.com in un unico workspace. Questa continuità previene la perdita di informazioni. Mantiene lo slancio dell'operazione. Non dovete riavviare il processo quando un acquirente entra in scena. I dati sono già lì.
La sicurezza è fondamentale durante le fasi finali. Garantiamo la riservatezza tramite accesso digitale, basato su NDA, ai vostri registri sensibili. La vostra data room sicura è integrata nel workspace. I potenziali acquirenti devono essere verificati. Vi connettete con intenzioni di acquisizione qualificate tramite il Marketplace di SellAnyBiz.com. Questo ecosistema connesso vi supporta dall'engagement iniziale fino al completamento. È il modo razionale per evitare gli errori nella valutazione d'azienda che bloccano le inserzioni tradizionali del marketplace.
Assicura la Tua Uscita con Precisione Basata sui Dati
Una transazione di successo nel 2026 richiede più di un'attività redditizia. Richiede una narrativa difendibile. Evitare i comuni errori nella valutazione d'azienda inizia con una rigorosa igiene finanziaria e una chiara comprensione dei multipli specifici del mercato. Avete visto come il sentimento emotivo e gli errori metodologici innescano la deal fatigue. Normalizzando i vostri dati finanziari e documentando i vostri asset intangibili, trasformate la vostra attività in un'opportunità di investimento verificata. La precisione costruisce la fiducia necessaria per chiudere.
SellAnyBiz.com fornisce l'infrastruttura per gestire questa complessità. Il nostro Valuation Builder basato sull'AI elimina i pregiudizi umani. Allinea il vostro prezzo richiesto con gli attuali benchmark globali. Con oltre 15 anni di esperienza nelle transazioni, comprendiamo i punti di attrito che bloccano le negoziazioni. Abbiamo costruito la soluzione. Potete gestire l'intero ciclo di vita attraverso un unico workspace, utilizzando Secure Data Rooms per mantenere la riservatezza fino alla firma finale. Il processo non deve essere frustrante quando si hanno gli strumenti giusti.
Inizia la tua valutazione aziendale accurata su SellAnyBiz.com. La tua eredità merita un'uscita professionale. Fai il primo passo verso un completamento di successo oggi.
Domande Frequenti
Qual è l'errore più comune nella valutazione di una piccola impresa?
L'eccessivo affidamento a multipli empirici senza aggiustamenti per il rischio o la dipendenza dal proprietario è l'errore più comune. Molti proprietari presumono che un multiplo fisso di 3x si applichi indipendentemente dal loro coinvolgimento. In mercati come Londra o New York, gli acquirenti scontano pesantemente le aziende in cui il proprietario è il principale motore di entrate. Questa mancanza di autonomia operativa è un errore terminale. Crea un gap sentimentale che gli acquirenti professionali non colmeranno.
Come calcolo l'SDE senza commettere errori?
Iniziate con il vostro utile netto. Aggiungete le spese non monetarie, gli interessi e le spese in conto capitale una tantum. Includete la retribuzione totale del proprietario e i benefit personali. Gli errori si verificano quando i venditori cercano di aggiungere costi operativi legittimi. Nel 2026, le aziende degli Emirati Arabi Uniti devono anche tenere conto dell'imposta societaria del 9% sul reddito che supera i 375.000 AED. Utilizzate un registro strutturato per garantire che ogni add-back sia difendibile. Questo mantiene la credibilità durante la due diligence.
Devo includere il mio stipendio personale nella valutazione d'azienda?
Il vostro stipendio è una componente chiave degli Utili Discrezionali del Proprietario (SDE). Tuttavia, gli acquirenti professionali normalizzeranno questa cifra. Se vi state pagando significativamente al di sopra o al di sotto del tasso di mercato per un manager sostitutivo, viene effettuato un aggiustamento. Questo assicura che l'EBITDA rifletta il costo reale e sostenibile della gestione dell'attività sotto la nuova proprietà. Una corretta Contabilità e Pulizia Finanziaria aiuta a documentare chiaramente queste distinzioni per i consulenti M&A e gli acquirenti aziendali.
In che modo una valutazione imprecisa influisce sul processo di due diligence?
Innesca scetticismo immediato e spesso porta a una deal fatigue terminale. Se un audit dell'acquirente rivela una discrepanza del 15% tra il valore dichiarato e i libri contabili effettivi, la transazione di solito crolla. Gli errori nella valutazione d'azienda riscontrati in ritardo nel processo suggeriscono una mancanza di gestione professionale. Gli acquirenti a Milano o Dubai usciranno dalla data room se la narrativa finanziaria non corrisponde ai registri fiscali e agli estratti conto bancari dichiarati.
L'AI può davvero fornire una valutazione aziendale accurata nel 2026?
L'AI fornisce una base basata sui dati eliminando i pregiudizi umani dagli input. Il Valuation Builder di SellAnyBiz.com utilizza l'AI Smart Search per confrontare la vostra azienda con i dati globali del mercato medio in tempo reale. Elabora migliaia di punti dati dagli Stati Uniti, dal Regno Unito e dagli Emirati Arabi Uniti per garantire che il vostro multiplo sia basato sulla realtà attuale. Sebbene l'AI acceleri la preparazione, il giudizio umano rimane essenziale per le negoziazioni finali e per la valutazione di fattori di rischio sfumati nei mercati locali.
Quali documenti sono essenziali per un report di valutazione professionale?
Avete bisogno di tre anni di conti economici, stati patrimoniali e dichiarazioni dei redditi. La documentazione essenziale include:
- Un elenco dettagliato di add-back difendibili
- Un inventario degli asset aziendali fisici
- Documentazione per IP e contratti intangibili
Con quale frequenza dovrei aggiornare la mia valutazione aziendale prima di vendere?
Aggiornate la vostra valutazione trimestralmente per riflettere le attuali condizioni di mercato e la crescita interna. I tassi di interesse e le previsioni di inflazione nel Regno Unito e negli Stati Uniti cambiano frequentemente, influenzando i tassi di sconto e i multipli. Aspettare troppo a lungo per aggiornare i vostri dati porta a errori nella valutazione d'azienda che gli acquirenti sfrutteranno durante le negoziazioni di prezzo. Aggiornamenti regolari assicurano che il vostro prezzo richiesto rimanga allineato con il valore d'impresa mentre vi avvicinate a una Lettera di Intenti finale.
Perché acquirenti e venditori spesso non sono d'accordo sul valore dell'azienda?
I disaccordi derivano dal gap sentimentale. I venditori valorizzano la storia e il "sweat equity". Gli acquirenti valorizzano il flusso di cassa futuro e il rischio. I venditori spesso prezzano in base al costo di sostituzione. Gli acquirenti guardano al ROI e alla copertura del servizio del debito. Colmare questo divario richiede un framework neutro e basato sui dati. I servizi di intermediazione professionale si concentrano sull'allineamento di queste prospettive attraverso una rendicontazione finanziaria trasparente e verificabile. Questo riduce l'attrito durante le fasi finali della negoziazione.
Avviso Legale
Avviso Legale: SellAnyBiz.com fornisce informazioni generali sul mercato aziendale, intermediazione e supporto alle transazioni. I servizi possono essere soggetti a requisiti legali e normativi regionali. Si prega di consultare il nostro Avviso Legale e di Conformità per tutti i dettagli.